Precariedad laboral y deuda: el mapa de los jóvenes afectados
La precariedad laboral y el endeudamiento golpean con fuerza a los jóvenes argentinos, según un informe de la consultora Mate que cruza datos oficiales.

La precariedad laboral y el endeudamiento financiero se combinan de forma alarmante en la Argentina actual, afectando principalmente a las nuevas generaciones según reveló un reciente informe de la consultora Mirador de la Actualidad del Trabajo y la Economía (Mate), el cual expone cómo la falta de empleo registrado y la mora crediticia golpean con mayor intensidad a los jóvenes y a las economías regionales del norte del país durante este año.
Jóvenes, morosidad y billeteras virtuales
El documento elaborado por la consultora MATE combina de manera exhaustiva las estadísticas oficiales de endeudamiento y mora bancaria o fintech con los indicadores de precarización laboral. El hallazgo central del estudio demuestra que la demografía de la deuda y la del empleo se vinculan de manera íntima, evidenciando que las dificultades económicas de los hogares tienen raíces estructurales profundas en el mercado de trabajo.
Al analizar la morosidad por franjas etarias según los registros del Banco Central (BCRA), el informe destaca que el mayor porcentaje de deudas con atrasos superiores a los 90 días se concentra en los sectores más jóvenes. Específicamente, el 39,2% de la morosidad total se agrupa en la población de 15 a 24 años. Le sigue de cerca el segmento de 25 a 34 años, que registra un 37,6%, y la franja de 35 a 44 años con un 31,9%. La tendencia exhibe una correlación directa: el incumplimiento de los compromisos crediticios contraídos con entidades bancarias o billeteras virtuales desciende a medida que aumenta la edad de los tomadores de crédito, situándose en un 17% entre los adultos mayores de 65 a 74 años.
El mapa federal de la informalidad y la deuda
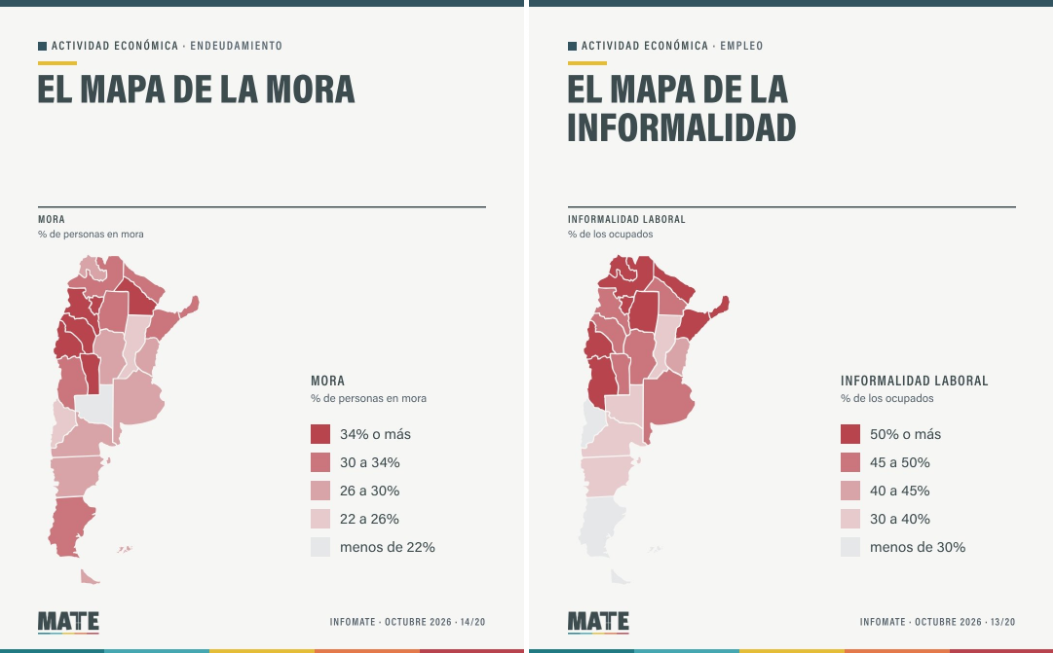
La radiografía territorial elaborada por la consultora expone fuertes asimetrías geográficas que replican el impacto del actual modelo económico extractivo y exportador impulsado por la administración nacional. Por un lado se ubican las provincias consideradas «ganadoras» ligadas a los sectores energéticos y mineros; por otro, un grupo intermedio en la zona núcleo agropecuaria; y finalmente las regiones más postergadas, fundamentalmente ubicadas en el norte argentino.
En cuanto al mapa de la informalidad laboral, las provincias del NOA y el NEA concentran más del 50% de empleo no registrado. Distritos como Tucumán, Salta, Jujuy, Santiago del Estero, Formosa, Misiones y Corrientes superan la mitad de sus trabajadores en condiciones de precariedad. Este fenómeno coincide parcialmente con el mapa de la morosidad financiera, donde provincias como Tucumán, Catamarca y La Rioja superan el 34% de población en mora, mientras que Misiones, Corrientes y Salta se ubican en una franja de entre el 30% y el 34%.
En contraposición, las provincias patagónicas muestran un panorama sensiblemente más favorable en materia de deuda impaga e informalidad laboral —con la excepción de Santa Cruz en el plano crediticio—, mientras que en la Región Centro, Santa Fe ostenta niveles de precariedad y morosidad inferiores a los registrados en Córdoba, Entre Ríos y la propia provincia de Buenos Aires.
Desempleo juvenil por encima de la media nacional
Los datos del segundo trimestre de 2026 publicados por el INDEC respaldan las conclusiones del informe al dimensionar la gravedad del acceso al mercado formal para los menores de edad laboral activa. La desocupación escaló al 17% entre las mujeres jóvenes y al 14% entre los varones jóvenes del país, cifras que superan ampliamente el promedio general de desempleo, ubicado en el 7,9% para el total de la población.
Esta brecha refleja los severos obstáculos que enfrentan los jóvenes para conseguir puestos de trabajo registrados que garanticen aportes jubilatorios, cobertura de obra social y estabilidad legal. La informalidad en el empleo no solo recorta los derechos laborales inmediatos, sino que condena a este segmento a percibir ingresos volubles e insuficientes para cubrir el costo de vida básico.
Un modelo económico bajo la lupa social
En definitiva, la combinación de ingresos magros, condiciones laborales de extrema vulnerabilidad y la proliferación de créditos de fácil acceso a través de plataformas digitales configura una trampa financiera para las nuevas generaciones. El estudio de la consultora MATE advierte que, si el modelo económico no logra corregir las asimetrías regionales y fomentar la creación de empleo formal de calidad, el endeudamiento y la precariedad continuarán expandiéndose como los principales vectores de exclusión social en la Argentina contemporánea.


