Billeteras virtuales: el QR creció 57,2% y desplaza al efectivo
Las extracciones de dinero físico cayeron un 33,4% en el primer semestre de 2026, mientras el uso de códigos QR se consolida como hábito cotidiano de consumo.
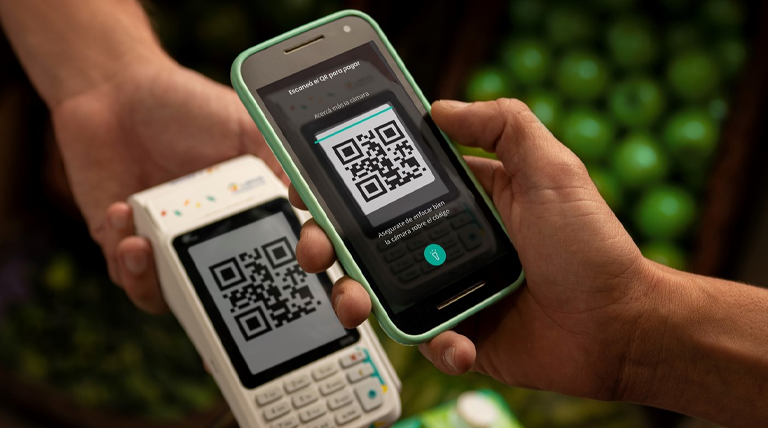
Durante el primer semestre de 2026, el ecosistema de pagos en la Argentina experimentó una transformación estructural profunda. De acuerdo con los datos oficiales informados por el Banco Central, las operaciones mediante códigos QR crecieron un 57,2% interanual, mientras que las extracciones de efectivo sufrieron una retracción del 33,4%. Este salto confirma que las billeteras virtuales dejaron de ser una opción de vanguardia para convertirse en el instrumento central de las transacciones cotidianas.
El salto tecnológico y el peso del billete en la economía real
La masificación de los medios de pago electrónicos modificó radicalmente la dinámica comercial en comercios de cercanía, grandes superficies y plataformas de delivery. Pagar con el teléfono móvil se integró de manera definitiva a la rutina diaria de millones de ciudadanos.
Sin embargo, el dinero físico resiste y mantiene un rol de relevancia en sectores específicos de la economía doméstica. Durante los primeros seis meses de 2026, el billete representó el 16,9% del monto total de las ventas en supermercados y trepó al 25,4% en el caso de los autoservicios mayoristas. Estos guarismos demuestran que, aunque la tendencia digital empuja al efectivo a un segundo plano, el papel moneda conserva un peso considerable en la caja diaria de los comercios minoristas y mayoristas.
Inclusión financiera y asimetría normativa en el mostrador
Frente a este escenario de digitalización acelerada, entidades como Plataforma Denaria Argentina advierten sobre los riesgos de excluir a sectores de la población que enfrentan barreras tecnológicas o de conectividad. Antonio Montero, director ejecutivo de la organización, señaló que la modernización tecnológica debe ampliar las oportunidades y no restringirlas.
Desde esta perspectiva, el efectivo continúa operando como una herramienta insustituible de inclusión financiera, ya que otorga autonomía, privacidad y disponibilidad inmediata sin requerir dispositivos sofisticados, redes estables de internet o la intermediación de entidades financieras.
El debate adquiere complejidad al analizar el marco legal vigente. En la Argentina, la Ley Nacional 27.253 obliga a los comercios a aceptar determinados medios electrónicos de pago, pero carece de una normativa equivalente que garantice de manera obligatoria la aceptación del dinero en efectivo. Esta asimetría regulatoria expone la urgencia de diseñar un marco legal equilibrado que reconozca y proteja el derecho ciudadano a elegir cómo pagar. El desafío actual radica en construir un esquema económico plural, donde la expansión de las billeteras virtuales conviva armónicamente con la vigencia del billete y la libertad de elección del consumidor.


