Salarios en picada: dos de cada tres argentinos agotan sus ingresos el 20 de cada mes
Dos de cada tres argentinos agotan sus ingresos el veinte de cada mes debido a la inflación y la pérdida de poder adquisitivo, según revela un reciente informe privado.
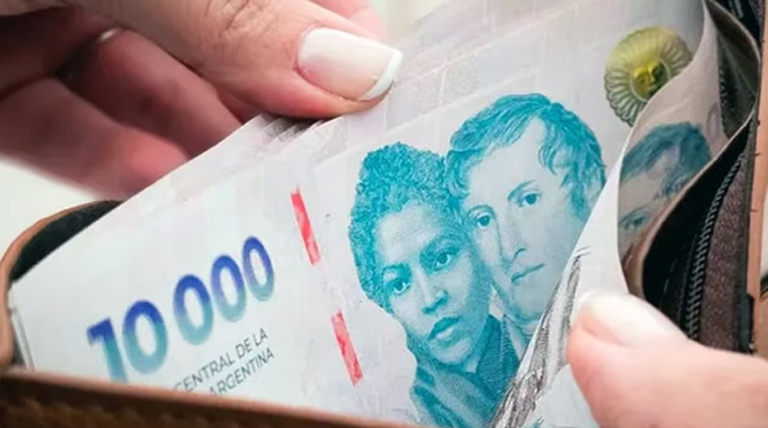
La pérdida de poder adquisitivo y el incremento sostenido del costo de vida continúan erosionando la economía doméstica de los hogares. Durante septiembre de dos mil veintiséis, el Monitor de Opinión Pública de Zentrix Consultora reveló que el sesenta y cinco por ciento de los argentinos se queda sin dinero antes de finalizar la tercera semana del mes. Este panorama expone las graves dificultades para sostener los gastos cotidianos y enciende alertas sobre un endeudamiento generalizado orientado a la supervivencia básica.
Sectores vulnerables y el impacto generacional
El relevamiento detalla que la crisis no afecta de manera homogénea a toda la población, sino que golpea con mayor crudeza a los segmentos más jóvenes y de menores recursos. Entre los menores de cuarenta años, la proporción de personas que agotan sus ingresos antes del día veinte trepa hasta el setenta y dos por ciento. Por su parte, en los sectores de menores ingresos, esta situación extrema afecta al ochenta y tres por ciento de los encuestados.
Además, casi cuatro de cada diez ciudadanos se quedan sin recursos financieros durante la primera quincena del mes. En el extremo opuesto de la pirámide socioeconómica medida por el estudio, apenas el treinta y cuatro por ciento de los consultados consigue llegar a fin de mes con sus propios ingresos, mientras que un magro nueve por ciento afirma poseer alguna capacidad de ahorro.
Endeudamiento para consumo básico y riesgo de morosidad
La persistencia de la inflación encabeza la percepción negativa de la ciudadanía. El ochenta y uno por ciento de los encuestados considera que sus salarios continúan perdiendo contra la suba de precios, una tendencia que se mantiene invariable desde marzo. Como consecuencia directa de esta merma, el cincuenta y seis por ciento de las familias debió tomar algún tipo de deuda en los seis meses previos al relevamiento para poder subsistir.
El destino de estos créditos refleja la gravedad de la urgencia económica: el cincuenta y cinco por ciento de quienes se endeudaron utilizó el dinero exclusivamente para cubrir gastos de alimentos y salud, mientras que el veintiún por ciento lo destinó al pago de tarifas y servicios públicos. En contraste, apenas el once por ciento recurrió al financiamiento para la adquisición de bienes durables.
Esta dinámica genera un círculo vicioso financiero, ya que las familias deben afrontar las cuotas con los salarios del mes siguiente, los cuales vuelven a resultar insuficientes. El uso del crédito para cubrir necesidades corrientes incrementa de forma exponencial el riesgo de morosidad, especialmente en un contexto donde los sectores trabajadores carecen de colchones de ahorro para responder ante imprevistos.
Demandas de intervención estatal
Frente a este escenario de fragilidad financiera, el sesenta y siete por ciento de la ciudadanía considera que el Estado debe asumir un rol activo para frenar la escalada del endeudamiento y la morosidad. Al consultar sobre las herramientas preferidas para solucionar el problema, el sesenta y uno por ciento apoya la regulación estricta en el otorgamiento y las condiciones de los créditos personales. En menor medida, un veintitrés por ciento propone implementar mecanismos de refinanciación de deudas a través del Banco Central, y un escaso siete por ciento respalda una condonación por vía legislativa.
El acelerado agotamiento de los salarios refleja una crisis de ingresos que trasciende la mera coyuntura financiera y amenaza con profundizar la contracción del consumo interno. La dependencia del crédito para solventar la canasta básica dibuja un horizonte de creciente vulnerabilidad para las familias argentinas.