Consumo de carne vacuna en caída: la ingesta baja de 45 kilos por habitante
El consumo de carne vacuna en Argentina cayó más del 10% en septiembre y marcó su nivel histórico más bajo, impulsando el reemplazo por pollo y cerdo.
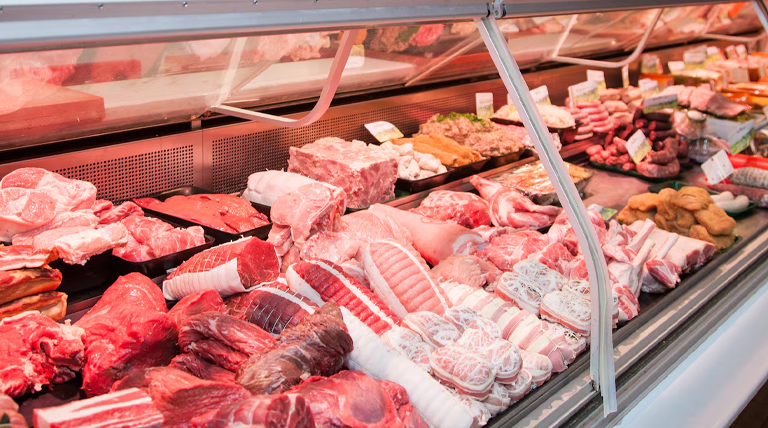
El consumo de carne vacuna en la Argentina profundizó su tendencia a la baja durante el mes de septiembre, marcando un hito negativo que refleja el impacto de la crisis económica en los hábitos alimentarios de la población. Según el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados (Ciccra), el consumo aparente se ubicó en un promedio móvil de 45,4 kilos por habitante al año, lo que representa una contracción interanual del 10,5% y el nivel más bajo desde que se tienen registros comparables en la serie histórica de la entidad.
El impacto en el bolsillo y la pérdida de poder adquisitivo
La merma en la ingesta de carne vacuna no responde a una modificación voluntaria en las preferencias de los consumidores, sino a una severa restricción presupuestaria. El encarecimiento de los cortes vacunos frente a la evolución general de los precios ha relegado este alimento tradicional de las mesas familiares, favoreciendo el consumo de alternativas más económicas como el pollo y el cerdo.
Los datos oficiales del Instituto Nacional de Estadística y Censos (Indec) respaldan este diagnóstico. En el último año, el rubro de carnes y derivados acumuló subas significativas, destacándose los cortes vacunos con un incremento interanual del 50,1%, muy por encima del nivel general de inflación y superando ampliamente el ajuste registrado por la carne aviar, que aumentó un 28,6%. Esta diferencia de precios amplió la brecha de accesibilidad, obligando a los hogares a reconfigurar su canasta diaria.
Factores productivos y el peso de las exportaciones
El fenómeno responde también a una compleja dinámica entre la oferta productiva y los mercados externos. Mientras la producción nacional de carne vacuna muestra limitaciones debido a factores estructurales del ciclo ganadero, las exportaciones continúan mostrando un dinamismo sostenido. Durante el período evaluado, las ventas al exterior crecieron un 7,7%, impulsadas en gran medida por la apertura de nuevos cupos internacionales y una demanda externa firme que absorbe una porción cada vez mayor de la faena total.
Ante esta coyuntura, el mercado interno actúa como la principal variable de ajuste. Con una menor disponibilidad de hacienda destinada al abastecimiento local y precios internacionales atractivos, la industria frigorífica orientada al consumo doméstico enfrenta un escenario de retracción de la demanda que limita la comercialización interna y profundiza la crisis del sector.
Reflexión final
La caída histórica en el consumo de carne vacuna expone una profunda paradoja económica: mientras la cadena de ganados y carnes mantiene expectativas favorables por los precios internacionales y la inserción exportadora, el mercado interno sufre un deterioro inocultable que aleja a los argentinos de uno de los símbolos más arraigados de su identidad alimentaria.


